
Foto: Daniel Basualdo
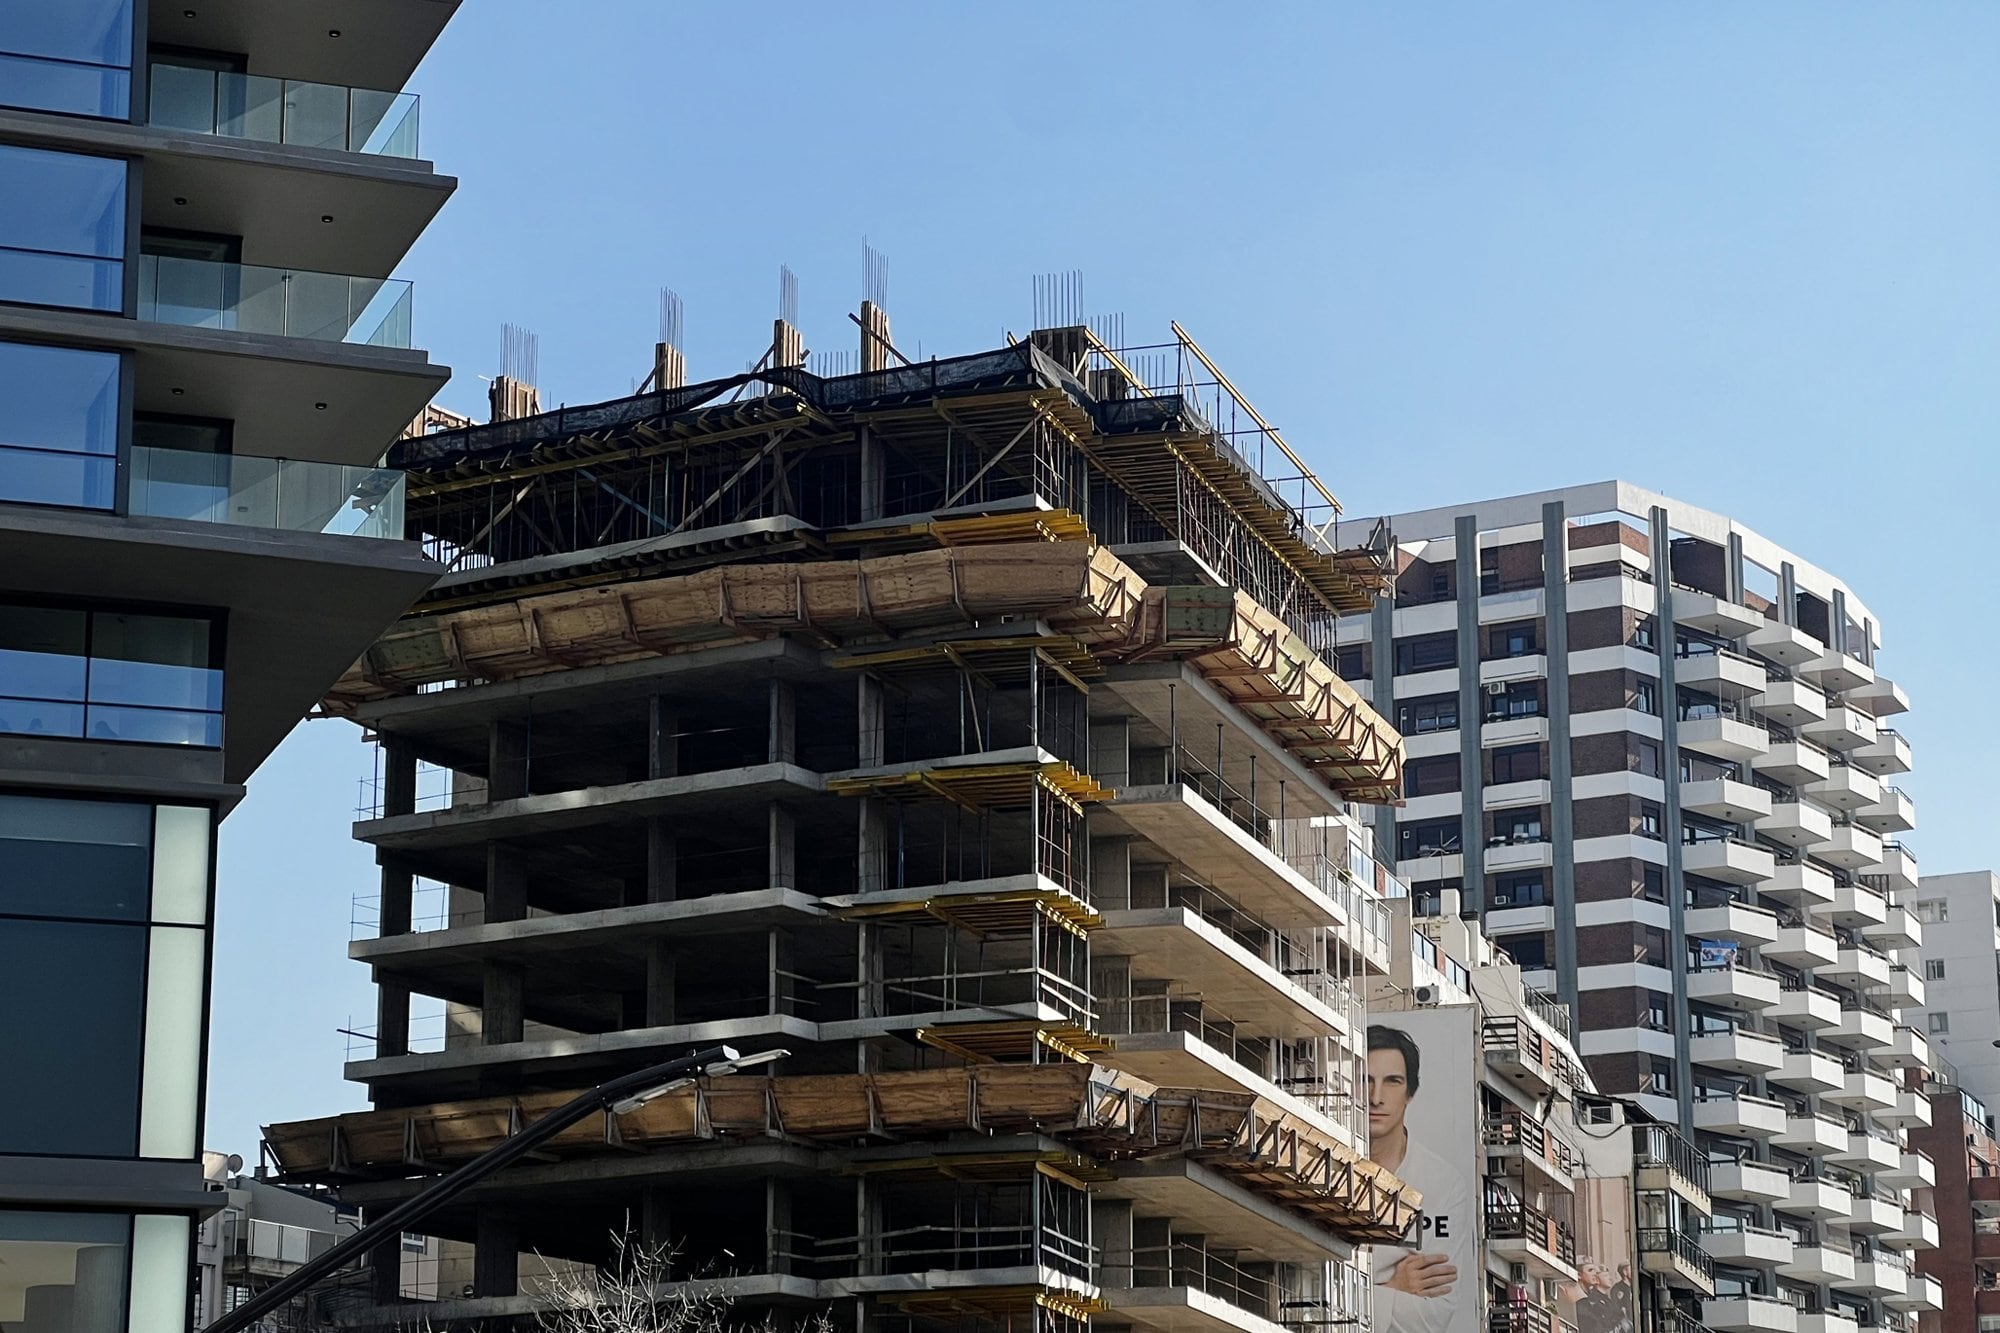
En un mercado con escaso acceso al crédito tradicional, el sector de los desarrolladores inmobiliarios en Argentina ha asumido históricamente un rol financiero que suele corresponder a los bancos. De esta manera, gran parte de la vivienda nueva se comercializa actualmente mediante anticipos y cuotas abonadas durante el transcurso de la obra.
Ante la falta de alternativas masivas, esta estrategia permitió ampliar el acceso a la vivienda y facilitar la inversión inicial. Sin embargo, los especialistas señalan que esta dinámica genera una inmovilización de recursos que los desarrolladores podrían reinvertir en nuevos proyectos si no tuvieran que asumir la financiación a largo plazo de los compradores.
La aparición de nuevas medidas orientadas a ampliar el fondeo hipotecario y las líneas de crédito en dólares para la construcción abre una nueva perspectiva para el sector. La combinación de financiamiento para producir y créditos a largo plazo para adquirir unidades busca recomponer piezas clave que estuvieron ausentes durante años.
Una de las propuestas centrales apunta a que los recursos destinados a fondear hipotecas alcancen también a la vivienda en construcción. Esto permitiría financiar al comprador desde el inicio del proyecto y no únicamente al finalizar la obra.
De concretarse este esquema, se generaría una mayor dinámica en el mercado inmobiliario con plazos extendidos de pago y una recuperación más rápida del capital invertido. El objetivo principal no es reemplazar la financiación privada, sino potenciarla mediante la integración con el sistema financiero.
Fuente: La Nación